Société
Contre toute logique, la réforme fiscale avantagera davantage les ménages sans enfant que ceux de deux enfants et plus, et plus la famille compte d’enfants, moins elle gagnera. Le soutien aux familles d’un seul enfant est, en revanche, renforcé.
Précisons d’emblée que cette réforme n’est pas encore votée. Quand vous tiendrez ce Ligueur entre vos mains, s’il n’y a pas de report, la Commission Finances de la Chambre débattra du projet de loi relatif à la réforme fiscale. Le texte a néanmoins déjà été déposé au Parlement et la Ligue des familles a, dès lors, pu l’examiner.
Cette réforme prévoit une augmentation de la quotité exemptée d’impôt pour tous les ménages (c’est-à-dire de la partie de revenus sur laquelle on ne paie pas d’impôts), mais également des modifications d’autres mécanismes qui affectent spécifiquement les revenus des ménages avec enfants. Pour les familles, des mesures positives (hausse de la majoration de quotité exemptée d’impôt pour le premier et le deuxième enfant) et négatives (non-indexation des majorations pour enfant à charge et pour familles monoparentales, barème spécifique d’imposition applicable à ces majorations moins avantageux) se superposent.
Un premier pas pour mieux soutenir fiscalement les familles d’un enfant…
Jusqu’à présent, l’avantage fiscal pour enfant à charge augmentait avec le rang de l’enfant, c’est-à-dire que le montant est un peu plus élevé pour le deuxième enfant que le premier, et surtout pour le troisième enfant et au-delà. Le gouvernement augmente la majoration de quotité exemptée d’impôt pour le premier enfant à charge, pour l’aligner progressivement sur celle du deuxième enfant, qui augmente un peu également. Il s’agit d’une mesure positive et nécessaire : jusqu’ici, les familles d’un seul enfant étaient très peu soutenues alors qu’elles représentent près de la moitié de la population.
… mais qui diminue l’avantage fiscal pour toutes les autres familles
Le gouvernement compense en réalité cette mesure en réduisant le soutien accordé à toutes les autres familles, de deux enfants et plus. Il n’indexe pas les majorations de quotité exemptée d’impôt pour enfant à charge et les suppléments pour les familles monoparentales et les bas revenus.
Diminution de l’impôt pour tous les ménages, mais des familles qui y gagnent moins que les autres
La Ligue des familles a évalué l’impact de cette réforme selon les différentes configurations familiales. Ces estimations reposent sur une comparaison entre la situation sans réforme et avec réforme en 2030, en s’appuyant sur les prévisions d’inflation du Bureau du Plan de mars 2026. Depuis, ces dernières ont déjà été revues à la hausse, en raison de la situation internationale. La non-indexation de la majoration de la quotité exemptée d’impôt pour enfant à charge risque, dès lors, d’avoir des effets encore plus négatifs que ceux présentés ici en graphique, en accentuant l’érosion du pouvoir d’achat des familles chaque année.
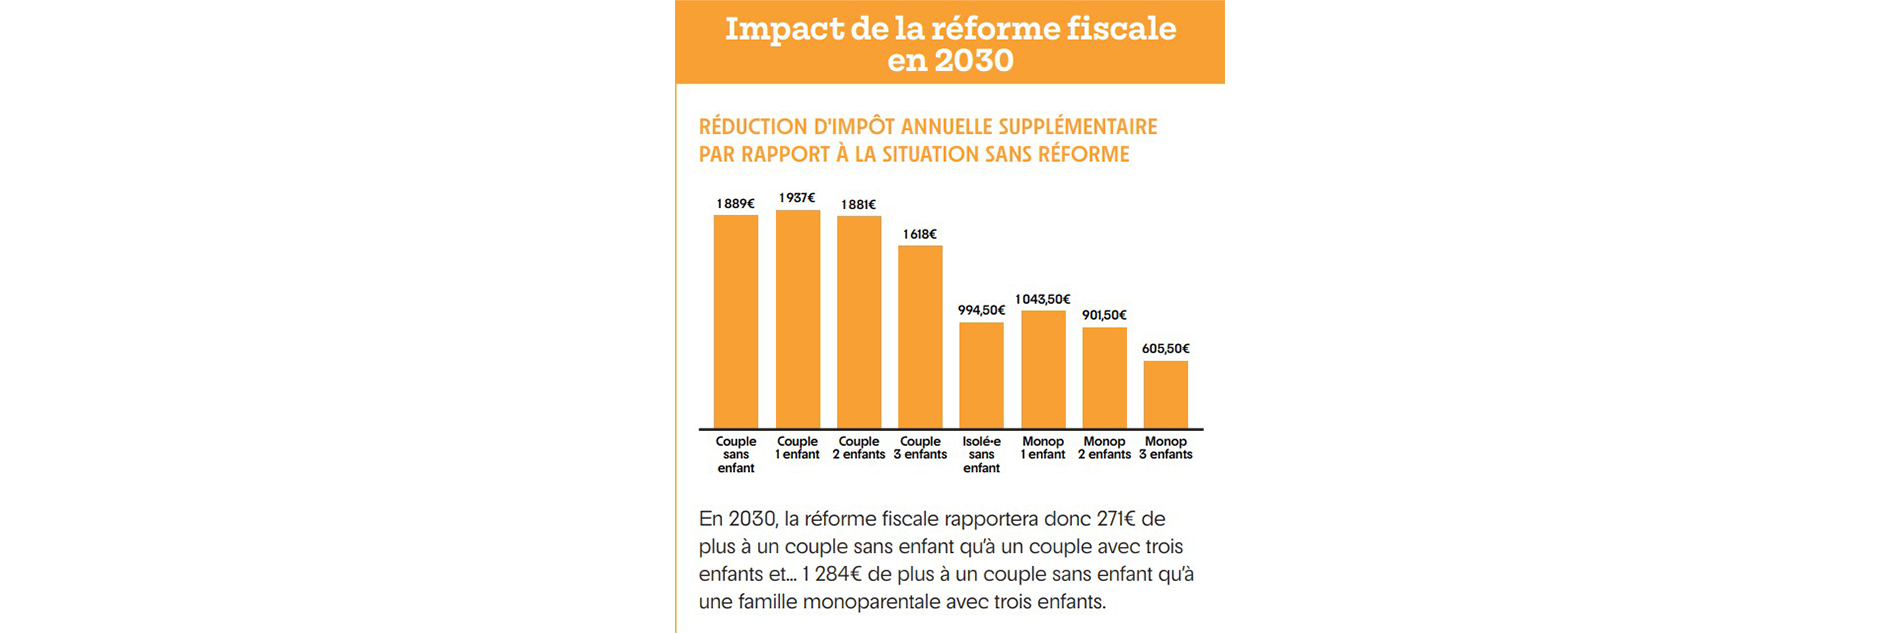
La hausse de la quotité exemptée d’impôt entraînera une diminution des impôts pour tous les ménages*. Mais les mesures relatives aux enfants à charge ont des impacts négatifs par rapport à la même situation sans réforme en 2030, pour toutes les familles, sauf celles d’un enfant. Quand on examine l’impact cumulé des différentes mesures, aucun ménage n’y perd, mais les familles de deux enfants et plus y gagnent sensiblement moins que les ménages sans enfant. Et les familles monoparentales moins encore que les autres.
En 2030, la réforme fiscale rapportera donc 271€ de plus à un couple sans enfant qu’à un couple avec trois enfants et… 1 284€ de plus à un couple sans enfant qu’à une famille monoparentale avec trois enfants.
Qu’est-ce qui explique ces résultats ?
- Les familles de trois enfants et plus pâtissent de la non-indexation de la majoration de quotité exemptée pour enfant à charge.
- Pour les familles de deux enfants, la non-indexation de la majoration de quotité exemptée pour enfant à charge a un impact négatif plus important que celui, positif, de la hausse du montant de base de cette majoration.
- Les familles monoparentales subissent ces mêmes impacts selon leur nombre d’enfants et, en plus, pâtissent de la non-indexation de leur majoration spécifique de quotité exemptée.
- Les familles d’un seul enfant, en revanche, sont mieux soutenues, car la hausse du montant de base de la majoration de la quotité exemptée d'impôt pour un enfant à charge a un impact positif plus important que celui, négatif, de la non-indexation.
Une réforme moins avantageuse aussi pour les couples qui bénéficient du quotient conjugal
Le mécanisme du quotient conjugal est un soutien fiscal aux couples mariés ou cohabitants légaux dans lesquels l’un·e des deux partenaires a un revenu très faible ou ne travaille pas.
Le projet de réforme prévoit de réduire fortement l’avantage fiscal du quotient conjugal pour les couples dont les deux membres ne sont pas pensionnés (jusqu’à une division par deux du plafond d’ici quatre ans), et de le diminuer chaque année pour les pensionnés sur une période de vingt ans, tout en mettant fin à son indexation dès 2027.
Même si, dans la plupart des cas, l’augmentation de la quotité exemptée d’impôt de base limitera l’impact réel de la mesure, les couples qui bénéficient actuellement du quotient conjugal seront donc moins soutenus que les autres par la réforme fiscale.
* Qui perçoivent des revenus supérieurs à la quotité exemptée d’impôts actuelle
À SAVOIR
Précision méthodologique
L’analyse de la Ligue des familles se concentre sur les mesures qui affectent spécifiquement les familles avec enfants et n’intègre pas d’autres éléments de la réforme fiscale : celles relatives au bonus à l’emploi et à la cotisation spéciale de sécurité sociale, qui vont avoir pour effet d’augmenter les revenus d’une partie des contribuables, selon leur niveau de revenus. Il n’y a pas d’interactions entre ces différentes mesures.
Il est important de préciser que les chiffres d’impact calculés par la Ligue des familles sont différents de ceux présentés par le gouvernement, dans la mesure où le gouvernement examine les gains en 2030 par rapport à 2026 (ce qui ne permet pas de prendre en compte l’effet de la non-indexation des majorations pour enfants à charge et familles monoparentales), tandis que la Ligue des familles compare la situation en 2030 avec réforme à celle de 2030 sans réforme.